ECONOMIC
Contul curent ca punct de plecare pentru carduri de credit și împrumuturi

Contul curent este, pentru mulți utilizatori, centrul relației cu banca: aici intră veniturile, de aici pleacă plățile și tot aici pot fi urmărite economiile și obligațiile lunare. Odată cu digitalizarea, aceeași relație poate continua către produse de creditare, precum cardul de credit, overdraftul sau creditul de nevoi personale, fără ca utilizatorul să schimbe canalul principal de administrare.
Un cont curent poate simplifica accesul la informații, simulări și produse financiare, dar existența lui nu înseamnă aprobare automată pentru creditare. Banca verifică în continuare veniturile, obligațiile existente, istoricul de plată și capacitatea de rambursare înainte de a acorda o limită de credit sau un împrumut.
Pentru utilizator, întrebarea utilă nu este doar „ce produs pot obține din aplicație?”, ci „ce rol are fiecare produs în bugetul meu?”. Cardul de credit funcționează ca o linie reutilizabilă, potrivită mai ales pentru cumpărături și cheltuieli care pot fi planificate, în timp ce un împrumut de nevoi personale oferă, de regulă, o sumă fixă și un calendar de rambursare stabilit de la început.
Context general: contul curent devine baza unei relații financiare mai largi
Digital banking-ul a schimbat relația dintre cont și creditare. În loc ca fiecare produs să fie administrat separat, aplicațiile bancare reunesc tot mai des soldul contului, cardurile, ratele, scadențele, simulările și documentele într-un singur ecosistem. Astfel, contul curent nu mai este doar un instrument pentru încasări și plăți, ci și punctul din care utilizatorul poate evalua dacă are nevoie de finanțare și cum o poate gestiona.
Contul curent oferă imaginea de bază asupra bugetului
Un cont folosit pentru încasarea veniturilor și pentru cheltuielile cotidiene poate arăta cât de stabil este fluxul lunar de bani. Pentru utilizator, această vizibilitate este utilă înainte de orice decizie de creditare: rata trebuie raportată la venitul disponibil după cheltuielile esențiale, economii și obligațiile deja existente, nu doar la suma maximă pe care banca ar putea să o aprobe.
La BCR, contul George poate fi deschis 100% online, iar din ecosistemul George clienții eligibili pot continua către produse de creditare. Banca confirmă că prin George pot fi obținute online credit de nevoi personale, card de credit și overdraft, în funcție de criteriile fiecărui produs.
Cardul de credit și împrumutul răspund unor nevoi diferite
În practică, carduri de credit și împrumuturile nu ar trebui privite ca produse interschimbabile. Cardul de credit pune la dispoziție o limită care se reface pe măsură ce sumele sunt rambursate. Creditul de nevoi personale oferă o sumă stabilită la contractare, rambursată pe o perioadă definită.
Cardul poate fi potrivit pentru cumpărături recurente, rate la comercianți sau cheltuieli pe care utilizatorul le poate rambursa într-un interval relativ scurt. Împrumutul este, de regulă, mai ușor de bugetat pentru un proiect cu valoare clară – de exemplu o renovare, o achiziție importantă sau refinanțarea unor obligații existente. Alegerea depinde de scop, cost, perioadă și disciplina de rambursare.
Ce criterii trebuie analizate înainte de a adăuga un produs de creditare
Faptul că un card de credit sau un împrumut poate fi solicitat din aceeași aplicație în care este administrat contul reduce pașii operaționali, dar nu reduce importanța analizei financiare. Înainte de contractare, utilizatorul ar trebui să compare produsul cu propriul buget și cu alternativele existente în piață.
- scopul finanțării: cumpărături repetate, o cheltuială punctuală sau un proiect mai mare;
- suma de care ai nevoie în mod real, nu doar limita maximă disponibilă;
- DAE, dobânda, comisioanele și valoarea totală de rambursat;
- perioada de rambursare și valoarea obligației lunare;
- ratele, cardurile de credit, overdrafturile și alte limite deja active;
- condițiile pentru rate fără dobândă sau perioada de grație, dacă alegi un card de credit;
- opțiunile de rambursare anticipată și cât de ușor pot fi administrate din aplicație;
- costurile contului curent și eventualele condiții legate de încasarea venitului.
Costul trebuie analizat în funcție de modul real de utilizare
Un card de credit poate avea cost redus pentru anumite cumpărături dacă sunt respectate condițiile programelor de rate sau ale perioadei de grație, dar poate deveni mai costisitor dacă soldul este menținut și se acumulează dobândă. În schimb, un credit de nevoi personale are, de regulă, un grafic de rambursare mai previzibil. Compararea DAE și a valorii totale de rambursat este esențială pentru creditele de consum, deoarece acestea sintetizează mai bine costul decât simpla dobândă nominală.
La nivel european, creditorii trebuie să ofere informații standardizate înainte de semnare, să comunice DAE și să evalueze bonitatea solicitantului. Din perspectiva utilizatorului, aceeași disciplină trebuie aplicată și intern: o finanțare este sustenabilă doar dacă poate fi rambursată fără a transforma creditul într-o sursă permanentă pentru cheltuielile curente.
Expunerea totală contează mai mult decât fiecare produs separat
O limită de card nefolosită integral poate părea inofensivă, iar un împrumut cu rată mică poate părea ușor de susținut. Totuși, când există mai multe produse de creditare, trebuie privită obligația totală. Unele bănci iau în calcul și limitele existente atunci când analizează o nouă cerere, iar un portofoliu prea fragmentat poate reduce flexibilitatea bugetului.
De aceea, înainte de a adăuga un nou produs, merită verificat dacă o limită existentă mai este necesară, dacă o datorie poate fi rambursată anticipat sau dacă o singură finanțare cu structură clară ar fi mai ușor de administrat.
Soluții din piață: cum leagă băncile contul curent de creditare
În România, mai multe bănci au construit fluxuri digitale în care contul curent și produsele de creditare sunt accesibile din aceeași aplicație. Diferențele apar în tipurile de produse disponibile, limite, criterii de eligibilitate, costuri și modul de administrare după acordare.
BCR George: cont, card de credit și împrumut în același ecosistem
BCR permite deschiderea contului George 100% online și oferă acces digital la produse de creditare pentru clienții eligibili. Cardul de credit poate fi solicitat din George, iar pagina produsului publică în prezent posibilitatea de a împărți anumite cumpărături în până la 12 rate fără dobândă și o perioadă de grație de până la 55 de zile, cu respectarea condițiilor de rambursare. Creditul de nevoi personale poate fi, de asemenea, accesat online, iar informațiile despre produsele de creditare pot fi urmărite în aplicație.
ING: Home’Bank pornește de la cont și continuă către creditare
Pentru clienții ING, Home’Bank permite solicitarea 100% online atât a ING Credit Card, cât și a creditului ING Personal, în condițiile de eligibilitate publicate. ING precizează că persoanele care nu sunt încă clienți își pot deschide întâi contul din aplicație și apoi pot accesa secțiunea de credite. Pentru utilizator, avantajul practic este că relația de cont, credit și rambursare rămâne în același canal digital.
Banca Transilvania: contul, cardurile și creditul în BT Pay
BT permite deschiderea unui cont online direct din BT Pay, unde utilizatorul poate vedea carduri de debit, credit și virtuale. Din aceeași aplicație poate fi solicitat și un credit de nevoi personale 100% online, pentru sumele și condițiile eligibile publicate de bancă. Oferta finală poate ține cont inclusiv de încasarea venitului, istoricul relației și alte elemente ale profilului clientului.
Raiffeisen: Smart Mobile conectează contul cu cardul și Flexicredit
Raiffeisen permite deschiderea contului curent din Smart Mobile, iar aplicația include notificări pentru tranzacțiile din cont și de pe cardul de credit. Pentru clienții eligibili, Flexicredit poate fi accesat 100% online, iar cardurile de credit Standard sau eMAG pot fi solicitate tot din aplicație. Astfel, contul rămâne centrul administrării, în timp ce produsele de creditare sunt adăugate în funcție de nevoie.
Revolut: relevant pentru creditul digital, dar nu pentru cardul de credit în România
Revolut oferă în România conturi digitale și credite de nevoi personale între 2.000 și 200.000 lei, solicitate și administrate din aplicație. Totuși, la data verificării, Revolut precizează explicit că nu oferă carduri de credit în România. Din acest motiv, comparația cu băncile locale este relevantă mai ales pentru relația dintre cont și împrumutul digital, nu pentru combinația cont plus card de credit.
Cum compari ecosistemele fără să alegi doar după aplicație
O aplicație bună simplifică administrarea, dar nu transformă automat produsul de creditare în alegerea potrivită. Pentru o comparație relevantă, verifică aceiași parametri la fiecare instituție:
- DAE și valoarea totală de rambursat pentru aceeași nevoie de finanțare;
- limita disponibilă și perioada de rambursare;
- condițiile pentru rate fără dobândă și perioada de grație la cardul de credit;
- cerințele de eligibilitate și impactul obligațiilor deja existente;
- opțiunile de rambursare anticipată, notificările și vizibilitatea asupra soldului.
Întrebări frecvente despre contul curent, cardurile de credit și împrumuturi
Am nevoie de un cont curent pentru a solicita un card de credit?
Depinde de bancă și de fluxul produsului. În multe ecosisteme digitale, contul curent este punctul din care clientul accesează aplicația și solicită ulterior cardul de credit. Existența contului simplifică procesul, dar aprobarea cardului depinde separat de eligibilitate și bonitate.
Dacă îmi încasez salariul în cont, primesc automat un credit?
Nu. Încasarea venitului poate simplifica verificarea și, la unele bănci, poate influența condițiile comerciale, însă nu garantează aprobarea. Banca analizează venitul, obligațiile existente, istoricul de plată și capacitatea de rambursare.
Cardul de credit este mai bun decât un credit de nevoi personale?
Nu există un produs universal mai bun. Cardul de credit este mai flexibil pentru cumpărături și utilizarea repetată a unei limite, în timp ce creditul de nevoi personale este, de regulă, mai potrivit pentru o sumă fixă și un proiect cu perioadă clară de rambursare. Comparația trebuie făcută după costul total și modul de utilizare.
Ce ar trebui să verific înainte să folosesc perioada de grație a unui card?
Verifică ce tranzacții sunt eligibile, data extrasului, suma care trebuie rambursată și termenul-limită de plată. Perioada de grație poate evita dobânda numai dacă sunt respectate condițiile contractuale; plata doar a unei sume minime poate genera costuri pentru soldul rămas.
Revolut oferă card de credit în România?
Nu, conform informațiilor oficiale disponibile la 7 septembrie 2026. Revolut oferă credite de nevoi personale în România, dar precizează că nu oferă în prezent carduri de credit clienților din România.
Surse: www.bcr.ro, www.ing.ro, www.bancatransilvania.ro, www.raiffeisen.ro, www.revolut.com, finance.ec.europa.eu
Date și informații verificate la 7 septembrie 2026.
Condițiile comerciale, costurile și criteriile de eligibilitate se pot modifica. Pentru o decizie financiară trebuie consultate informațiile și documentele oficiale valabile la data solicitării.
ECONOMIC
Facturile la energie îi obligă pe români să facă economii la mâncare, medicamente și vacanțe
Creșterea prețurilor la energie afectează puternic bugetele familiilor din România. Opt din zece români spun că scumpirea gazelor, carburanților și electricității le-a redus semnificativ puterea de cumpărare în ultimul an, iar 55% au fost nevoiți să reducă cheltuielile pentru alimente sau sănătate. România înregistrează cele mai mari procente din Uniunea Europeană la ambii indicatori, potrivit unui sondaj realizat de Banca Europeană de Investiții (BEI) împreună cu Ipsos.
Cercetarea arată că 80% dintre români au resimțit semnificativ creșterea prețurilor la energie în ultimele 12 luni, față de media europeană de 60%. Pentru 34% dintre respondenții din România, impactul a fost chiar foarte puternic, comparativ cu 20% la nivelul UE.
În aceste condiții, prețurile mai stabile sau mai mici la energie au devenit principalul beneficiu pe care românii îl așteaptă de la tranziția energetică.
Românii au renunțat la cheltuieli esențiale și la vacanțe
Potrivit sondajului, 55% dintre români au redus cheltuielile zilnice pentru alimente sau sănătate, în condițiile în care media europeană este de 38%.
Alți 27% au redus temperatura din locuințe pentru a face economie la încălzire. Totodată, 27% dintre respondenți spun că s-au îndatorat, au cerut ajutor financiar sau au amânat plata unei facturi la energie. La nivel european, procentul este de 16%.
Scumpirile au schimbat și comportamentul românilor în ceea ce privește deplasările. Aproximativ 71% spun că au modificat modul în care folosesc mașina, iar 29% au redus inclusiv drumurile pentru cumpărături, consultații medicale sau rezolvarea unor probleme administrative.
Un alt efect este renunțarea la timpul liber. Aproape jumătate dintre români, respectiv 47%, afirmă că au renunțat la o excursie de weekend, o vacanță sau o vizită la rude și prieteni din cauza costurilor cu energia. Este, de asemenea, cel mai ridicat procent din Uniunea Europeană, unde media este de 30%.
Ce așteaptă românii de la tranziția energetică
Sondajul mai arată că 76% dintre români consideră tranziția energetică o urgență pentru țară. Întrebați ce beneficii ar trebui să aducă aceasta, 79% au indicat prețuri mai stabile sau mai mici la energie, 75% reducerea dependenței de petrolul și gazele din import, iar 67% încetinirea schimbărilor climatice.
În privința surselor de energie, 46% dintre respondenți preferă energia solară, iar 26% energia eoliană. De asemenea, 79% vor ca energia cu emisii reduse de carbon să fie o prioritate.
55% dintre români consideră că Uniunea Europeană ar trebui să dezvolte o industrie proprie, competitivă, în domeniul tehnologiilor curate, chiar dacă acest lucru presupune un ritm mai lent al tranziției energetice.
Sondajul BEI, ajuns la cea de-a opta ediție, a fost realizat de Ipsos în perioada 3-25 august 2026, pe un eșantion de 23.000 de persoane cu vârsta de cel puțin 16 ani din toate cele 27 de state membre ale Uniunii Europene. În România au fost chestionate 1.000 de persoane.
ECONOMIC
Bilanțul ITM Brăila: amenzi de peste 500.000 de lei în luna octombrie
• în urma controalelor întreprinse de inspectorii de muncă brăileni, au fost identificate 12 persoane prestând muncă nedeclarată • valoarea amenzilor aplicate, numai în acest caz, a fost de 400.000 de lei
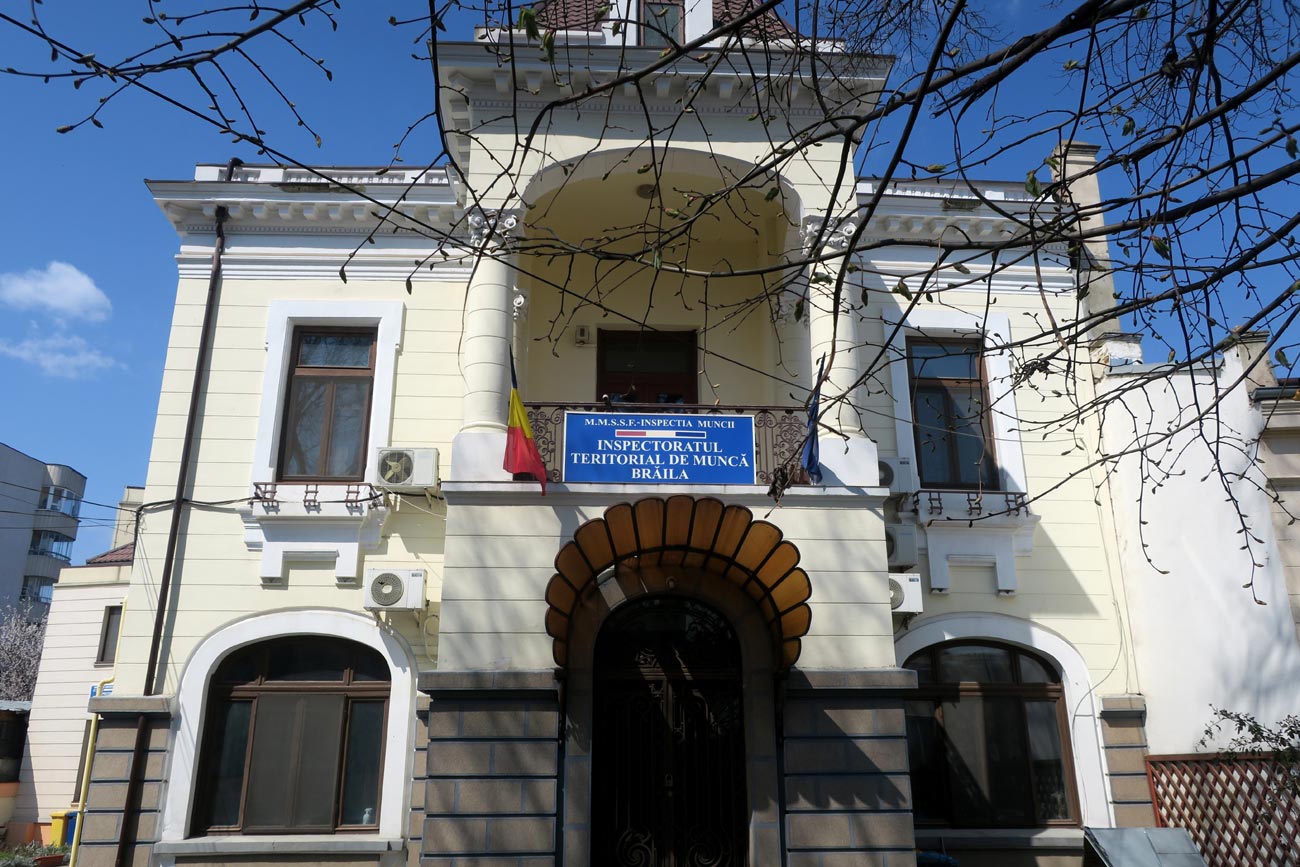
În luna octombrie 2026, Inspectoratul Teritorial de Muncă (ITM) Brăila a desfășurat zeci de controale și verificări la angajatorii din municipiu și județ, inspectorii urmărind respectarea dispozițiilor legale care reglementează relațiile de muncă și securitatea și sănătatea în muncă.
Principalele obiective urmărite: identificarea și combaterea muncii nedeclarate („la negru”) și luarea măsurilor care se impun pentru determinarea respectării de către angajatori; creșterea gradului de conștientizare a angajatorilor și a angajaților în ceea ce privește necesitatea respectării prevederilor legale în domeniul relațiilor de muncă și securității și sănătății în muncă.
„ITM Brăila urmărește în permanență creșterea gradului de conștientizare: educarea și responsabilizarea atât a angajatorilor, cât și a salariaților cu privire la importanța respectării legislației muncii și a normelor de securitate și sănătate în muncă pentru prevenirea accidentelor de muncă și la riscurile majore la care se expun prin acceptarea muncii nedeclarate și subdeclarate”, ne-a transmis conducerea instituției.
În luna octombrie, inspectorii de muncă au efectuat 181 de controale și au aplicat 211 sancțiuni, valoarea totală a amenzilor aplicate fiind de 548.500 lei. Totodată, pentru deficiențele constatate, au fost dispuse 443 măsuri obligatorii de remediere, cu termene de raportare la inspectoratul teritorial de muncă.
În domeniul relaţiilor de muncă au fost efectuate, în total, 92 de controale și s-au aplicat 71 de sancţiuni, dintre care 40 amenzi în valoare de 497.000 de lei. În urma controalelor întreprinse, au fost identificate 12 persoane prestând muncă nedeclarată („la negru”) în diferite domenii de activitate, valoarea amenzilor aplicate fiind, numai în cazul lor, de 400.000 de lei.
Alte deficiențe constatate: nerespectarea prevederilor art. 119 din Legea nr. 53/2003 republicată, privind obligația de a ține la locul de muncă evidența orelor de muncă prestate zilnic de fiecare salariat, cu evidențierea orei de începere și sfârșit a programului de lucru; nerespectarea dispoziţiilor privind păstrarea unei copii a contractului individual de muncă la locul de muncă; nerespectarea obligației legale privind munca de noapte; încălcarea prevederilor legale privind munca în zilele de sărbătoare legală.
În domeniul securității și sănătății în muncă au fost efectuate 89 de controale și au fost aplicate 140 de sancțiuni, dintre care 12 amenzi, valoarea totală a acestora fiind de 51.500 lei. Principalele deficiențe constatate în domeniul securității și sănătății în muncă: neasigurarea condițiilor pentru ca fiecare lucrător să primească o instruire suficientă și adecvată în domeniul securității și sănătății în muncă, în special sub formă de informații și instrucțiuni de lucru, specifice locului de muncă și postului; fișele de instruire individuală însoțite de o copie a ultimei fișe de aptitudini completate de către medicul de medicina muncii, nu erau păstrate de către conducătorul locului de muncă la locul de muncă organizat; semnalizare necorespunzătoare; trusa de prim ajutor incompletă.
Domenii de activitate în care au fost constatate deficienţe, în urma controalelor ITM: lucrări de construcții a clădirilor rezidențiale și nerezidențiale; comerț cu ridicata al materialului lemnos și al materialelor de construcții și echipamentelor sanitare; fabricarea articolelor de îmbrăcaminte din piele; depozitare și activități auxiliare pentru transporturi; comerț; agricultură.
CELE MAI CITITE