Economie
Capcanele cardului de cumpărături în rate fără dobândă în 2026: Ce se întâmplă dacă întârzii plata sau achiți doar suma minimă

Banii gratuiți reprezintă o iluzie financiară extrem de atrăgătoare. În peisajul bancar din anul 2026, ofertele de creditare sunt foarte agresive. Reclamele ne bombardează zilnic cu promisiuni sclipitoare. Ele ne îndeamnă să cumpărăm televizoare inteligente, vacanțe sau telefoane scumpe. Toate pot fi obținute instant, plătind în rate egale. Cel mai important detaliu promovat este lipsa totală a dobânzii. Sună ca o afacere absolut perfectă pentru orice consumator modern. Te bucuri de un produs astăzi și achiți costul treptat. Nu ai niciun cost suplimentar vizibil.
Totuși, realitatea din spatele acestor oferte este mult mai complexă. Băncile nu sunt niciodată instituții de caritate. Ele generează profituri record în fiecare an fiscal. Cum reușesc acest lucru dacă oferă bani împrumut gratuit? Răspunsul se ascunde în comportamentul uman și în contracte. Sistemul este gândit cu o precizie matematică uimitoare. El mizează pe faptul că mulți clienți vor greși. O singură zi de întârziere schimbă absolut toate regulile. O plată parțială a extrasului declanșează un efect de avalanșă. Acest ghid detaliat expune clar toate aceste pericole. Vei învăța cum să folosești inteligent banii băncii. Vei evita să devii prizonierul unor dobânzi penalizatoare uriașe.
Cum funcționează cu adevărat un card de credit cu rate?
Pentru a evita capcanele, trebuie să înțelegi mecanismul de bază. Un card de cumpărături nu folosește banii tăi personali. Când plătești la un magazin, banca achită suma comerciantului. Tu te angajezi să returnezi acei bani băncii ulterior. Această facilitate vine cu o perioadă de grație strictă. Perioada de grație este fereastra în care nu plătești dobândă. Ea variază de obicei între 45 și 60 de zile calendaristice.
Cumpărăturile în rate fără dobândă funcționează ca un parteneriat special. Banca are un acord semnat cu anumiți comercianți parteneri. Procesul se desfășoară după câteva reguli foarte stricte:
- Banca blochează întreaga sumă din limita ta de credit. Dacă iei un laptop de 5000 de lei, acești bani sunt rezervați imediat.
- În fiecare lună, extrasul tău va include o rată fixă. Pentru 10 rate, vei avea de plată fix 500 de lei lunar.
- Această sumă trebuie achitată integral până la o dată limită.
- Dacă respecți planul, costul final este cu adevărat zero.
- Dacă încalci o regulă, contractul trece automat la costuri standard.
Termenii bancari esențiali pe care trebuie să îi cunoști
Analiza unui extras de cont lunar poate fi extrem de confuză. Documentul este plin de cifre, procente și date calendaristice. Ignorarea acestor mici detalii te va costa foarte scump. Trebuie să cunoști clar următorii parametri financiari:
- Data emiterii extrasului: Este ziua fixă în care banca trage linie. Se calculează exact cât ai cheltuit în ultimele 30 de zile. Se adaugă automat și rata lunară curentă.
- Suma totală de plată: Aceasta este singura cifră care te salvează de penalizări. Reprezintă totalul utilizat în afara ratelor, plus rata lunii curente. Achiți această sumă și ești complet protejat.
- Data scadentă (Due Date): Este termenul limită absolut și non-negociabil. Până în această zi, banii trebuie să fie intrați în cont. Nu lăsa transferul pe ultima zi lucrătoare din lună.
Iluzia „Sumei Minime de Plată”: De ce te ține dator băncii
Acesta este instrumentul principal prin care instituțiile financiare fac bani. Pe extrasul tău lunar vei vedea o rubrică extrem de tentantă. Ea se numește oficial „suma minimă de plată obligatorie”. Reprezintă de obicei între 2% și 5% din datoria totală curentă. Creierul nostru reacționează pozitiv la această ofertă aparent prietenoasă. Ai de plată 4000 de lei, dar banca îți cere doar 200 de lei. Restul banilor îți rămân liberi pentru alte cheltuieli lunare.
Adevărul matematic ascuns este complet diferit. Achitarea sumei minime este un dezastru financiar garantat. În secunda în care plătești doar minimul, activezi o clauză dură. Banca va anula imediat și definitiv perioada de grație. Dobânda standard a cardului de credit intră direct în acțiune. În anul 2026, această dobândă variază enorm, între 24% și 35% pe an.
Iată ce se întâmplă tehnic când achiți doar suma minimă lunară:
- Dobânda uriașă se aplică la întregul sold rămas de plată.
- Se calculează zilnic, retroactiv, de la data efectuării tranzacției.
- Cea mai mare parte din plata ta merge spre acoperirea dobânzii.
- Datoria principală scade într-un ritm extrem de lent și dureros.
- Fenomenul se numește dobândă compusă negativă.
O achiziție banală te poate costa dublu în final. Vei plăti ani întregi pentru bunuri uzate deja moral. Acesta este scenariul ideal de profitabilitate pentru orice bancă modernă.
Un exemplu matematic clar și dureros
Să analizăm o situație teoretică, dar extrem de des întâlnită. Ai acumulat un sold utilizat total de 10.000 de lei. Ai folosit cardul la cumpărături fără program de rate egale. Dobânda anuală a băncii tale este fixată la 28%. Suma minimă de plată cerută este de 5%, adică 500 de lei.
Dacă decizi să plătești strict această sumă minimă lună de lună, rezultatele sunt sumbre:
- În prima lună, din 500 de lei plătiți, peste 230 de lei acoperă doar dobânda.
- Doar restul de 270 de lei se scad din datoria ta de 10.000 de lei.
- Luna viitoare, dobânda se aplică la suma rămasă de 9.730 de lei.
- Dacă nu mai folosești cardul deloc, vei stinge datoria în peste 8 ani.
- Vei plăti mii de lei buni strict sub formă de dobândă pură.
Acest calcul simplu demonstrează de ce suma minimă este o capcană periculoasă. Ea este concepută să te mențină într-o stare de îndatorare permanentă.
Ce se întâmplă dacă întârzii plata ratei lunare?
Ritmul alert al vieții cotidiene ne face uneori să uităm lucruri importante. Uiți pur și simplu de data scadentă a extrasului de cont. Aici intervine o clauză contractuală severă, ignorată de mulți. Sistemul informatic bancar nu te iartă pentru aceste scăpări omenești. Întârzierea cu o singură zi activează proceduri stricte de penalizare.
Dacă ai un produs cumpărat în 12 rate, situația devine imediat critică. Iată consecințele directe ale unei plăți întârziate:
- Banca anulează instantaneu beneficiul promoțional „fără dobândă”.
- Rata respectivă devine o datorie purtătoare de dobândă penalizatoare majorată.
- Unele bănci anulează absolut tot planul de rate pentru acea tranzacție specifică.
- Întreaga sumă rămasă este transferată în soldul standard purtător de dobândă.
- Ea va acumula dobânzi lunare imense până la achitarea completă.
- Vei plăti și un comision fix de întârziere (între 30 și 100 de lei).
Costurile se adună rapid, silențios și extrem de agresiv. Cardul tău de credit se transformă rapid într-o povară financiară toxică. Nu te baza niciodată pe îngăduința unui ofițer bancar în aceste situații.
Impactul grav asupra scorului FICO din Biroul de Credit
Depășirea a 30 de zile de întârziere te duce într-o zonă roșie periculoasă. Instituția financiară este obligată prin lege să te raporteze la autorități. Datele tale personale și financiare ajung direct în Biroul de Credit. Această mișcare administrativă are consecințe pe termen foarte lung.
Scorul tău FICO reprezintă ratingul tău de încredere bancară. O raportare negativă face ca acest scor să se prăbușească spectaculos. Această pată neagră rămâne vizibilă pentru orice altă bancă timp de patru ani. Consecințele practice sunt severe și imediate pentru tine:
- Orice tentativă de a obține un credit nou va fi respinsă din start.
- Dacă vei cere o adeverință salariat pentru credit ipotecar, dosarul va fi inutil.
- Ofițerul de credit va vedea istoricul tău de client rău platnic.
- Băncile refuză automat clienții cu un risc demonstrat de neplată.
- Vei fi exclus din piața de creditare, indiferent de salariul tău actual.
Retragerea de numerar de la bancomat: Păcatul capital
Cardul de cumpărături a fost conceput exclusiv pentru plăți digitale comerciale. El trebuie folosit doar la terminalele POS din magazine sau pentru cumpărături online. Cea mai catastrofală decizie posibilă este să îl folosești pentru cash. Situațiile de urgență ne împing uneori la gesturi complet iraționale financiar. Introduci cardul de credit în ATM și extragi câteva sute de lei.
Iată de ce această acțiune este o greșeală uriașă în anul 2026:
- Din secunda în care banii au ieșit din bancomat, a început taxarea.
- Pentru retragerile de numerar nu există absolut nicio perioadă de grație.
- Dobânda anuală uriașă începe să curgă din aceeași zi, fără nicio excepție.
- Băncile percep comisioane de retragere colosale (2-3% din sumă, minim 30 lei).
- Datoria generată de numerar este mereu ultima care se stinge la plată.
Dacă ai neapărată nevoie de bani fizici, folosește doar cardul tău de salariu. Caută mereu acele bănci fără comision de retragere pentru economii sigure. Cardul de credit trebuie să rămână blocat strict pentru plăți comerciale. Dacă introduci PIN-ul greșit din grabă și cardul este blocat în bancomat, vei pierde și timp și bani pentru reemitere.
Capcanele ascunse la plățile internaționale
Călătoriile externe reprezintă un moment de relaxare mult așteptat. Românii se bazează masiv pe cardul de credit în vacanțele din Europa. Ei închiriază mașini, achită hoteluri și plătesc note la restaurante străine. Totuși, plățile în valută străină ascund comisioane de conversie invizibile. Banca face automat o conversie în lei când tu plătești în euro sau lire.
Cursul de schimb folosit este adesea extrem de dezavantajos pentru client. Se poate adăuga și un comision procentual fix de tranzacție internațională. O altă capcană majoră este Conversia Valutară Dinamică (DCC). Terminalul străin te întreabă dacă vrei să plătești în moneda locală sau în lei.
- Instinctul natural este să alegi LEI, sperând că eviți cursul prost.
- Aceasta este o greșeală uriașă și foarte costisitoare.
- Dacă alegi LEI, comerciantul aplică propriul curs de schimb, extrem de prost.
- Selectează absolut întotdeauna moneda locală a țării în care te afli.
- Lasă banca ta din România să facă schimbul valutar standard.
Dependența psihologică și limita de credit aprobată
Modul în care privim banii virtuali este un subiect de studiu intens. Cercetările comportamentale din 2026 demonstrează o realitate îngrijorătoare. Oamenii cheltuie în medie cu 25% mai mult când folosesc plasticul. Banii digitali reduc masiv un fenomen psihologic numit „durerea plății”. Când oferi o bancnotă fizică de 500 de lei, creierul înregistrează o pierdere. Când apropii un card de un POS, tranzacția pare abstractă și inofensivă.
Băncile cunosc și exploatează la maximum această barieră mentală scăzută. Ele îți măresc frecvent limita de credit, adesea fără să ceri tu expres. Primești un SMS în care ești felicitat ca fiind un client premium. Limita cardului sare brusc de la 10.000 la 25.000 de lei. Acesta este momentul de maximă vulnerabilitate financiară pentru tine.
O limită mai mare nu înseamnă o putere de cumpărare reală crescută. Este doar o iluzie periculoasă a unei bogății complet false. Mai mulți bani disponibili duc direct la decizii impulsive nejustificate. Rata lunară ajunge rapid să depășească capacitatea ta reală de plată.
Alternative moderne în 2026: Sistemele BNPL (Buy Now, Pay Later)
Concurența pentru atragerea consumatorilor a explodat în mediul online. Sistemele Buy Now, Pay Later au invadat piața de comerț electronic românesc. Aplicațiile fintech moderne oferă împărțirea plății în 3 sau 4 rate lunare. Avantajul lor este lipsa unui card fizic și aprobarea în câteva secunde.
Totuși, aceste sisteme nu sunt deloc imune la capcanele dobânzilor. Modelul lor de afaceri seamănă izbitor cu cel bancar tradițional. Pericolele acestor aplicații sunt multiple și adesea ignorate:
- Dacă ratezi o plată, penalitățile zilnice sunt calculate și aplicate rapid.
- Ușurința utilizării duce la o supra-îndatorare fragmentată și invizibilă.
- Ajungi să ai mici rate la haine, electronice, cosmetice și parfumuri.
- Când aduni toate aceste micro-rate la final de lună, suma devine uriașă.
- Impactul asupra bugetului lunar este la fel de devastator ca un credit clasic.
Cum să folosești cardul inteligent și exclusiv în avantajul tău
Cardul de credit nu este un instrument financiar malefic din naștere. El a fost creat ca un produs premium pentru clienți foarte disciplinați. Dacă îl utilizezi cu rigoare militară, poți câștiga beneficii importante. Cardurile bune oferă cashback, mile aeriene sau reduceri la supermarketuri și benzinării. Pentru a câștiga pe seama băncii, trebuie să aplici reguli de fier.
- Activează plata automată: Nu te baza pe memoria ta. Intră în aplicația bancară și setează debitarea directă pentru suma totală de plată. Banca își va lua banii singură la scadență. Te protejezi astfel de orice eroare umană banală.
- Tratează-l ca pe un card de debit: Nu cumpăra obiecte pe care nu ți le permiți integral acum. Dacă nu ai banii în contul curent, nu folosi cardul de credit deloc.
- Vânează doar ratele egale: Cumpără exclusiv de la partenerii care oferă rate cu zero dobândă pe loc. Verifică mereu chitanța finală de la POS. Asigură-te că a fost tipărit exact numărul de rate pe care l-ai cerut.
- Păstrează o rată mică de utilizare: Nu cheltui niciodată toată limita pusă la dispoziție. Un grad de utilizare sub 30% demonstrează echilibru. Te protejează excelent în cazul apariției unui șoc financiar brusc în viața ta.
Soluții de urgență dacă ești deja prins în spirala datoriilor
Ce faci dacă ai ignorat regulile și ai plătit doar suma minimă luni la rând? Ești blocat, iar datoria pare că nu scade deloc în ciuda eforturilor tale. Dobânzile s-au capitalizat uriaș, iar stresul mental este absolut copleșitor. Nu trebuie să intri într-o panică paralizantă. Există soluții financiare pragmatice pe care le poți implementa chiar de astăzi.
Cea mai eficientă metodă rămâne refinanțarea urgentă a datoriei toxice. Mergi la o altă bancă stabilă din piață. Solicită un credit de nevoi personale clasic, cu o rată fixă lunară. Dobânda acestui credit este adesea de trei ori mai mică decât dobânda cardului. Folosește imediat banii obținuți pentru a închide integral soldul cardului de cumpărături. Apoi, cere oficial închiderea și distrugerea fizică a cardului de plastic. Vei rămâne cu o rată unică, fixă, previzibilă și mult mai ușor de gestionat.
O altă abordare presupune disciplina strictă prin metoda avalanșei financiare. Taie absolut toate cheltuielile neesențiale din viața ta pentru câteva luni de zile. Dacă ai obținut un bonus salarial temporar, direcționează-l integral spre plata cardului. Fii sigur că situația ta fiscală este curată și verifici online datoriile ANAF pentru a nu avea surprize și popriri. Focusul tău unic și absolut trebuie să fie rambursarea accelerată a acestui credit scump.
Concluzii esențiale pentru consumatorul modern în 2026
Trăim într-o eră digitală a gratificării imediate. Marketingul online și aplicațiile bancare hiper-rapide ne facilitează cheltuirea rapidă a banilor. Cardul de cumpărături în rate fără dobândă rămâne un instrument financiar formidabil. El îți oferă flexibilitate maximă de cash-flow și puncte de loialitate foarte atractive. Dar acest confort aparent gratuit vine mereu la pachet cu un contract extrem de sever și neiertător.
Educația financiară a devenit astăzi o necesitate absolută de supraviețuire, nu o opțiune. A cunoaște diferența clară dintre suma totală și suma minimă este vital. Acolo se află granița invizibilă dintre prosperitate și sclavie bancară modernă. Respectă mereu data scadentă impusă de sistem. Ignoră complet mirajul sumei minime de plată sugerate. Ferește-te de bancomate atunci când ai un card de credit în portofel. Banii băncilor nu vor fi niciodată banii tăi personali. Folosește-i inteligent, returnează-i exact la timp și păstrează intactă liniștea financiară a familiei tale.
Sursa articolului: infocontact.ro
Economie
Calitatea echipamentelor de protecție, în atenția inspectorilor ITM Brăila
• până la finele acestui an, Inspectoratul Teritorial de Muncă Brăila desfășoară controale la importatorii și distribuitorii de produse industriale, în cadrul unei Campanii Naționale • în trimestrul III 2026, s-au aflat în vizorul inspectorilor ITM Brăila mănușile, măștile, bocancii de protecție și explozivii de uz civil
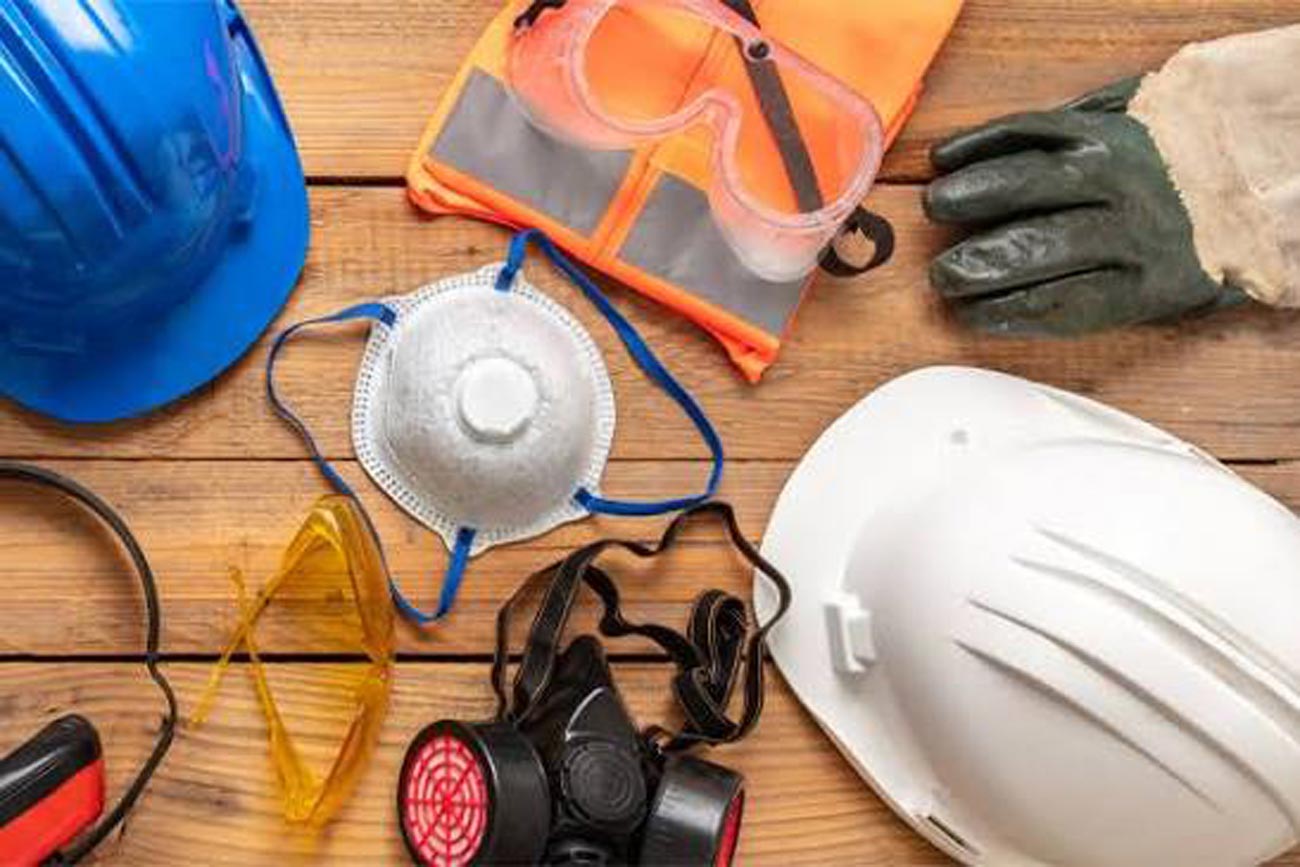
Inspectoratul Teritorial de Muncă (ITM) Brăila a desfășurat, în trimestrul III 2026, mai multe acțiuni prevăzute în metodologia Campaniei Naționale de supraveghere a pieței produselor industriale din domeniul de competență al Inspecției Muncii, conform Programului sectorial pentru anul 2026, coordonat de către Comisia Europeană. În această perioadă, inspectorii ITM Brăila au realizat monitorizarea următoarelor produse industriale: mănuși, măști, bocanci de protecție și explozivi de uz civil.
„Activitățile de control privind supravegherea pieței pentru produsele enumerate constau, în principal, în verificarea prin sondaj a produselor introduse pe piață, cât și în dispunerea măsurilor necesare pentru asigurarea conformității, atunci când sunt constatate abateri. În trimestrul III al anului 2026, inspectorii de muncă cu atribuții de control în domeniul supravegherii pieței au efectuat vizite de inspecție la un număr de 18 agenți economici și au evidențiat în baza de date la nivel național 55 de produse”, a precizat inspectorul șef al ITM Brăila, Liviu Arhire.
Au fost identificate neconformități la nouă dintre produsele controlate, fiind aplicate agenților economici distribuitori șase sancțiuni contravenționale.
De asemenea, inspectorii de muncă au oferit informații specifice privind legislația din domeniul supravegherii pieței pentru produsele industriale, respectiv verificarea existenței declarației de conformitate, dacă aceasta însoțește produsele, este completă, este redactată/tradusă în limba română, dacă există aplicat marcaj de conformitate CE pe fiecare produs și acesta este lizibil/vizibil/durabil, respectă forma/dimensiunile prevăzute de lege și dacă pe produse sunt aplicate marcaje care pot induce confuzii.
În cadrul acțiunii de informare organizată în trimestrul III, a fost prezentat un material având ca temă campania de supraveghere a pieței pentru anul 2026, cu informații extrase din legislația specifică pentru categoriile de produsele industriale enumerate și s-au purtat discuții interactive pe baza materialului prezentat.
Campania Națională de supraveghere a pieței produselor industriale urmărește ca, printr-o acțiune unitară a Inspecției Muncii, să se conștientizeze și să se verifice producătorii, importatorii și distribuitorii asupra necesității cunoașterii și respectării actelor normative prin care s-au transpus directivele și regulamentele europene referitoare la introducerea pe piață a produselor. Campania se desfășoară până la data de 31 decembrie 2026.
Economie
Lumină gratis la țară
• câteva comune din județul Brăila și-au amenajat parcuri fotovoltaice cu ajutorul cărora speră să își reducă semnificativ, în unele cazuri în totalitate, consumul de electricitate pentru iluminatul stradal și pentru instituțiile publice – Primărie, școli, cămine culturale • investițiile au fost realizate cu fonduri europene, prin intermediul Ministerului Energiei
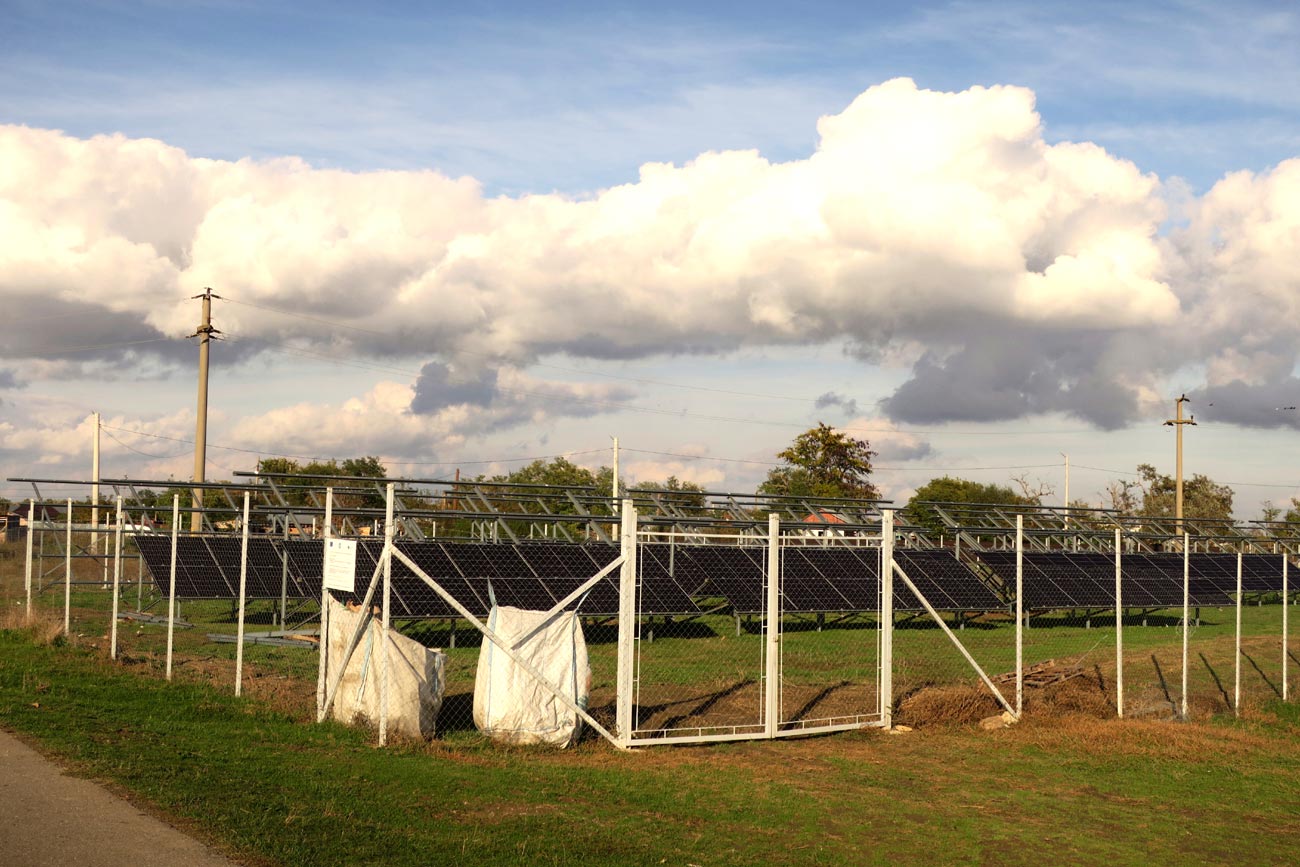
În actualul context, cu prețul energiei electrice mai mare de la o lună la alta, câteva Primării din județul Brăila au reușit să acceseze fonduri europene pentru parcuri fotovoltaice cu care să-și asigure gratuit măcar o parte din iluminatul stradal și din necesarul pentru funcționarea instituțiilor publice.
Proiectele sunt finanțate prin intermediul Ministerului Energiei și deja au început să prindă viață. Comuna Jirlău este prima care a pus în funcțiune un astfel de parc fotovoltaic, din luna iulie a acestui an.
Măxineniul a finalizat deja proiectul, dar mai are de pus la punct câteva proceduri birocratice înainte de a-l racorda la rețea. De asemenea, primăria Siliștea se află într-un stadiu avansat cu propriul său parc fotovoltaic, pe care speră să-l pună în funcțiune în primăvara anului viitor. Șuțești și Însurăței sunt alte două Unități Administrativ Teritoriale (UAT) care au obținut finanțare pentru parcuri fotovoltaice și au primit autorizație de construire de la Consiliul Județean, aflându-se acum în stadiul de licitație pentru stabilirea constructorului.
Multe alte UAT-uri din județ sunt, însă, interesate să aibă propria sursă de energie gratuită de la soare. Consiliul Județean Brăila a eliberat avize pentru certificate de urbanism ce includ parcuri fotovoltaice pentru primăriile din Făurei, Râmnicelu, Mircea Vodă, Frecăței, Scorțaru Nou, Surdila Găiseanca, Galbenu, Berteștii de Jos, Ianca, Racovița, Ciocile, Salcia Tudor, Cazasu, Viziru, Romanu și Dudești.
Cu ajutorul programelor cu finanțare europeană sau de la bugetul de stat, toate aceste UAT-uri urmează să aibă, mai devreme sau mai târziu, propriile surse de energie care să le facă mai puțin dependente de tarifele practicate de producătorii tradiționali.
Primăriile cele mai avansate
Primăria Jirlău are deja un parc fotovoltaic funcțional, inaugurat efectiv în vara acestui an. Lucrările au început în aprilie 2025 și au fost gata în decembrie însă a mai fost nevoie de rezolvarea anumitor formalități până când cele 120 de panouri cu o putere instalată de 50 kW, au putut fi puse la treabă.
Autoritățile locale spun că energia produsă aici acoperă circa 20 – 30% din factura plătită lunar pentru consumul de curent al iluminatului stradal și al instituțiilor publice – primărie, școli etc. Investiția s-a ridicat la 630.000 lei, jumătate din sumă fiind plătită din fonduri nerambursabile, iar jumătate de la bugetul local.
Și Primăria Măxineni are la ora actuală un parc fotovoltaic funcțional, dar încă neinaugurat, deoarece mai sunt de parcurs câțiva pași birocratici. Aici, investiția a fost mai mare – 1.607.437, 5 lei – dar și puterea instalată este pe măsură: circa 300 KW.
Primarul Ionuț Postolache ne-a declarat că încearcă să implementeze și un proiect în valoare de 250.000 euro pentru capacități de stocare a energiei produse de parcul fotovoltaic.
Totodată, se intenționează achiziționarea de pompe de căldură pentru instituțiile publice din comună. Puse împreună, toate aceste proiecte, ar urma să asigure independența totală, din punct de vedere energetic, a Primăriei Măxineni.
Cu alte cuvinte, nu s-ar mai cheltui bani de la bugetul local pentru iluminatul stradal din comună și din satele aferente, dar și pentru curentul electric consumat de instituțiile publice – primărie, unități de învățământ, cămine culturale.
Deocamdată, însă, este gata doar parcul fotovoltaic, care prin simpla punere în funcțiune va diminua considerabil facturile plătite de Primărie.
Un alt parc fotovoltaic care urmează să producă în beneficiul administrației locale se află pe teritoriul comunei Siliștea, mai exact pe un teren intravilan situat la intrarea în satul Cotu Lung. Ocupă 2.800 metri pătrați și are o putere instalată de 158 kW, iar investiția s-a ridicat la 1,36 milioane de lei, bani asigurați integral din fonduri europene.
Primăria a cheltuit de la bugetul local doar câteva mii de lei, pentru împrejmuirea locului și montarea unor camere de supraveghere, după cum ne-a explicat primarul Ilie Efteme. Edilul spune că, după ce va fi pus în funcțiune, parcul va ajuta la reducerea cu circa 30-40% a facturii la electricitate pentru iluminatul stradal și clădirile administrației locale. Procentul va crește după ce se va investi și în montarea unor baterii de stocare, care vor face parcul mult mai eficient.
Ca și la Măxineni, capacitățile de stocare sunt deocamdată în stadiul de proiect. Chiar și fără acestea, doar cu energia livrată în rețea în zilele însorite, primarul Efteme spune că se vor face economii substanțiale, care vor ajuta administrația locală să aibe mai multe fonduri disponibile la bugetul local pentru diverse alte investiții în beneficiul comunității.
Parcul fotovoltaic de la Cotu Lung ar urma să fie inaugurat în luna aprilie a anului viitor. Termenul de finalizare prevăzut în contract este luna decembrie a acestui an, însă au apărut întârzieri ce nu mai pot fi recuperate.
Potrivit primarului, constructorul a avut probleme la achiziția panourilor fotovoltaice, deoarece anul acesta cererea a fost foarte mare, iar furnizorii din China n-au putut ține pasul, livrările înregistrând întârzieri de ordinul săptămânilor sau chiar a lunilor.
Alte primării care au început demersurile pentru amenajarea de parcuri fotovoltaice sunt cele din Însurăței și Șuțești. La Însurăței, investiția se va ridica la 2,09 milioane de lei, iar puterea instalată va fi de 0,361 MW, potrivit primarului Florentina Carșote.
Proiectul are termen de finalizare luna decembrie 2027, iar după ce va fi pus în funcțiune parcul fotovoltaic, facturile plătite de Primăria Însurăței pentru curentul electric s-ar putea reduce cu până la 65% speră primarul Carșote.
La Șuțești, proiectul este încă în fază de licitație, ne-a declarat primarul Costică Dobre. Acolo ar urma să fie realizat un parc fotovoltaic destul de performant, cu o putere instalată de 400 kW, care, la fel ca și în alte UAT-uri, va ajuta primăria să facă economii considerabile.
CELE MAI CITITE