Economie
Obligaţiile fiscale ale lunii februarie


• 26 şi 28 februarie, cele mai importante termene în calendarul fiscal al lunii
Aşa cum v-am obişnuit, prezentându-vă cu regularitate termenele lunare ale obligaţiilor declarative ale contribuabililor, iată lista aferentă lunii în curs, aşa cum ne-a fost comunicată de către Finanţele locale.
Primul termen al lunii în curs este miercuri, 7 februarie, dată până la care cei vizaţi a trebuit să depună Formular 092 – Declaraţie de menţiuni privind schimbarea perioadei fiscale pentru persoanele impozabile înregistrate în scopuri de TVA care utilizează trimestrul calendaristic ca perioadă fiscală şi care efectuează o achiziţie intracomunitară taxabilă în România.
Luni, 12 februarie urmează scadenţa pentru cei care trebuie să depună la Fisc Formularul 010 – Declaraţie de înregistrare fiscală/Declaraţie de menţiuni pentru persoane juridice, asocieri şi alte entităţi fără personalitate juridică;
Formular 020 – Declaraţie de înregistrare fiscală/ Declaraţie de menţiuni pentru persoanele fizice române şi străine care deţin cod numeric personal;
Formular 070 – Declaraţie de înregistrare fiscală/Declaraţie de menţiuni pentru persoanele fizice care desfăşoară activităţi economice în mod independent sau exercită profesii libere
Formular 087 – Notificare privind aplicarea/încetarea aplicării regimului special pentru agricultori.
Joi, 15 februarie figurează în calendarul fiscal al lunii în curs termenul limită pentru depunerea mai multor situaţii precum
Situaţia eliberărilor pentru consum de tutun fin tăiat, destinat rulării în ţigarete/alte tutunuri de fumat;
Situaţia eliberărilor pentru consum de ţigarete/ţigări şi ţigări de foi;
Situaţia centralizatoare privind achiziţiile/utilizările de produse accizabile şi livrările de produse finite;
Situaţia centralizatoare privind achiziţiile şi livrările de produse accizabile pentru luna precedentă;
Situaţia privind operaţiunile desfăşurate în antrepozitul fiscal de producţie de alcool şi băuturi spirtoase pentru luna precedentă;
Situaţia privind operaţiunile desfăşurate în antrepozitul fiscal de producţie de vinuri/bauturi fermentate/produse intermediare pentru luna precedentă;
Situaţia privind operaţiunile desfăşurate în antrepozitul fiscal de producţie de bere pentru luna precedentă;
Situaţia privind operaţiunile desfăşurate în antrepozitul fiscal de producţie tutunuri prelucrate pentru luna precedentă;
Situaţia privind operaţiunile desfăşurate în antrepozitul fiscal de producţie de produse energetice pentru luna precedentă;
Situaţia privind operaţiunile desfăşurate în antrepozitul fiscal de depozitare pentru luna precedentă;
Jurnalele pentru luna precedentă privind livrările de combustibil destinat utilizării exclusiv pentru aviaţie;
Jurnalele pentru luna precedentă privind achiziţiile/livrările de combustibil destinat utilizării exclusiv pentru aviaţie;
Situaţia centralizatoare privind livrările de produse accizabile pentru luna precedentă – Anexa nr.21 din normele metodologice de aplicare a prevederilor titlului VIII din Codul fiscal (Operatorii economici care deţin autorizaţii de expeditor înregistrat);
Evidenţa achiziţionării, utilizării şi returnării marcajelor pentru luna precedentă – Anexa nr.42 din normele metodologice de aplicare a prevederilor titlului VIII din Codul fiscal (Antrepozitarii autorizaţi, destinatarii înregistraţi şi importatorii autorizaţi de produse supuse marcării).
Luni, 26 februarie, este termenul până la care trebuie depuse următoarele formulare:
Formular 100 – Declaraţia privind obligaţiile de plată la bugetul de stat;
Formular 101 – Declararea şi plata impozitului pe profit pe anul precedent;
Formular 112 – Declaraţia privind obligaţiile de plată a contribuţiilor sociale, impozitului pe venit şi evidenţa nominală a persoanelor asigurate, pentru obligaţiile aferente lunii ianuarie 2017;
Formular 224 – Declaraţia privind veniturile sub formă de salarii din străinătate obţinute de către persoanele fizice care desfăşoară activitate în România şi de către persoane fizice române angajate ale misiunilor diplomatice şi posturilor consulare acreditate în România, pentru obligaţiile aferente lunii ianuarie 2017;
Formular 300 – Decontul de taxă pe valoarea adăugată, cu termen lunar, pentru obligaţiile aferente lunii ianuarie;
Formular 301 – Decontul special de taxă pe valoarea adăugată;
Formular 306 – Cererea privind utilizarea ca perioadă fiscală pentru TVA a semestrului sau anului calendaristic pentru anul curent;
Formular 307 – Declaraţie privind sumele rezultate din ajustarea/corecţia ajustărilor/regularizarea TVA;
Formular 311 – Declaraţie privind T.V.A. colectată, datorată de către persoanele impozabile al căror cod de înregistrare în scopuri de T.V.A. a fost anulat conform art.316, alin.(11) lit.a)-e) şi lit.g) sau h) din Legea nr.227/2015 privind Codul Fiscal;
Formular 390 VIES – Declaraţie recapitulativă privind livrările/achiziţiile/prestările intracomunitare de bunuri pentru luna ianuarie 2017;
Formular 097 – Notificare pentru încetarea aplicării sistemului T.V.A. la încasare
Tot până pe 26 februarie trebuie făcută şi plata impozitului reţinut la sursă în luna precedentă, precum şi a obligaţiilor fiscale cu termen de declarare şi de plată în acea zi, aşa cum sunt evidenţiate în declaraţiile fiscale depuse de contribuabili. De asemenea, are scadenţă şi plata taxei anuale pentru autorizaţia de exploatare a jocurilor de noroc.
Ultimul termen al lunii în curs expiră mircuri, 28 februarie, când trebuie depuse următoarele formulare:
– Formular 108 – Declaraţia anuală privind impozitul pe reprezentanţă;
– Formular 205 – Declaraţie informativă privind impozitul reţinut la sursă şi câştigurile/pierderile realizate, pe beneficiari de venit pentru anul precedent;
– Formular 400 – Declaraţie informativă privind veniturile din economii obţinute din România de persoanele fizice rezidente în state membre ale Uniunii Europene, ţări terţe şi teritorii dependente sau asociate pentru plăţile făcute în anul precedent;
– Formular 402 – Declaraţie informativă privind veniturile de natură salarială sau asimilate salariilor, inclusive remuneraţiile administratorilor şi ale altor persoane asimilate acestora, rezidenţi ai altor state membre ale UE, realizate în România pentru anul precedent;
– Formular 403 – Declaraţie informativă privind produsele de asigurări de viaţă contractate de rezidenţi ai altor state membre ale UE pe teritoriul României pentru anul precedent;
– Cererea de restituire a accizelor în baza prevederilor art.395 din Codul fiscal – Anexa nr.27 din normele metodologice de aplicare a prevederilor titlului VIII din Codul fiscal;
– Formular 207 – Declaraţie informativă privind impozitul reţinut la sursă/veniturile scutite, pe beneficiari de venit nerezidenţi.
– Formular 394 – Declaraţie informativă privind livrările/prestările şi achiziţiile efectuate pe teritoriul naţional aferente perioadei de raportare precedente (luna, trimestrul,etc.; perioada de raportare este cea declarată pentru depunerea decontului de TVA, prevăzută la art.322 din Legea nr.227/2015).
Economie
Inflația continuă să crească în România. Ce produse și servicii s-au scumpit cel mai mult și ce prognozează BNR
Românii continuă să resimtă presiunea scumpirilor, iar cele mai recente date publicate de Institutul Național de Statistică (INS) arată că inflația a revenit pe o traiectorie ascendentă. În octombrie 2026, rata anuală a inflației a ajuns la 6,9%, față de 6,6% în septembrie, aceasta fiind a doua lună consecutivă de creștere.
Cele mai mari majorări de prețuri au fost înregistrate în sectorul serviciilor și la mărfurile nealimentare. În plus, combustibilii, energia și anumite produse alimentare continuă să pună presiune asupra bugetelor gospodăriilor.
Situația este cu atât mai importantă cu cât Banca Națională a României (BNR) a revizuit în creștere prognoza privind inflația pentru sfârșitul anului. Potrivit celui mai recent raport asupra inflației, publicat în noiembrie, rata anuală ar putea ajunge la 7,4% în decembrie 2026.
Prețurile au crescut din nou în octombrie. Ce arată datele INS
Potrivit comunicatului publicat de Institutul Național de Statistică pe 12 noiembrie, rata anuală a inflației a ajuns la 6,94% în octombrie, comparativ cu aceeași lună a anului trecut.
În același timp, prețurile de consum au crescut cu 0,82% față de septembrie 2026. De la începutul anului, majorarea cumulată a prețurilor a ajuns la 6,3%.
Analiza pe categorii arată diferențe importante între produsele și serviciile cumpărate de populație.
Astfel, față de octombrie 2025:
- Serviciile s-au scumpit cu 11,23%;
- Mărfurile nealimentare au înregistrat o creștere de 7,66%;
- Mărfurile alimentare s-au scumpit cu 3,07%.
Datele arată că, deși alimentele au avut o creștere mai redusă decât celelalte categorii, cheltuielile pentru servicii și bunuri nealimentare continuă să fie afectate de majorări importante.
Combustibilii, energia și chiriile, printre cele mai mari scumpiri
Printre cele mai importante creșteri de prețuri înregistrate în ultimul an se numără cele din categoria combustibililor.
Potrivit INS, combustibilii s-au scumpit cu 22,46% față de octombrie 2025. Benzina a înregistrat o creștere de 32,91%, în timp ce motorina s-a scumpit cu 43,45%.
Și alte cheltuieli importante pentru gospodării au crescut considerabil. Energia termică s-a scumpit cu 9,61%, iar energia electrică cu 4,09%.
O creștere semnificativă se observă și în cazul chiriilor, care au ajuns să fie cu 38,46% mai mari decât în octombrie anul trecut.
În sectorul alimentar, cafeaua s-a scumpit cu 12,48%, ouăle cu 10,50%, iar laptele de vacă cu 8,11%.
Aceste evoluții arată că presiunea asupra bugetelor familiilor nu vine dintr-o singură direcție, ci din cumulul unor cheltuieli tot mai mari pentru transport, locuire, utilități și consumul zilnic.
BNR se așteaptă la o nouă creștere a inflației până la sfârșitul anului
Banca Națională a României a publicat pe 16 noiembrie noul raport asupra inflației, iar estimările sunt mai puțin favorabile decât cele din prognoza precedentă.
Potrivit scenariului de bază, rata anuală a inflației ar urma să ajungă la 7,4% în decembrie 2026, față de prognoza anterioară de 6,1%.
Pentru sfârșitul anului 2027, BNR estimează o inflație de 3,7%, față de 3,4% cât anticipa în raportul precedent.
Guvernatorul Mugur Isărescu și reprezentanții BNR indică mai mulți factori care pot influența evoluția prețurilor: scumpirea energiei, tensiunile de pe piețele internaționale ale materiilor prime, evoluția cursului de schimb și efectele secetei asupra anumitor produse.
Totuși, banca centrală estimează că, începând din primul trimestru al anului 2027, inflația va intra pe o traiectorie descendentă.
Revenirea în intervalul țintei de inflație al BNR este anticipată abia în primul trimestru din 2028.
De ce nu înseamnă o inflație mai mică faptul că prețurile cresc mai lent
O precizare importantă pentru consumatori este diferența dintre reducerea inflației și scăderea efectivă a prețurilor.
Chiar dacă rata inflației ar coborî în perioada următoare, acest lucru nu înseamnă automat că produsele și serviciile vor deveni mai ieftine.
De exemplu, dacă un produs s-a scumpit cu 10% într-un an, iar în anul următor prețul său mai crește cu 3%, inflația a încetinit, dar produsul nu s-a ieftinit. Prețul său este în continuare mai mare decât în urmă cu doi ani.
Pentru gospodăriile din România, problema rămâne astfel una importantă: chiar dacă ritmul scumpirilor se va tempera în 2027, nivelul prețurilor deja majorate nu va reveni automat la cel din anii precedenți.
Următoarele luni vor arăta dacă estimările BNR se confirmă și în ce măsură încetinirea inflației va putea reduce presiunea asupra bugetelor familiilor.
Economie
Schimbări importante pentru românii care au panouri fotovoltaice
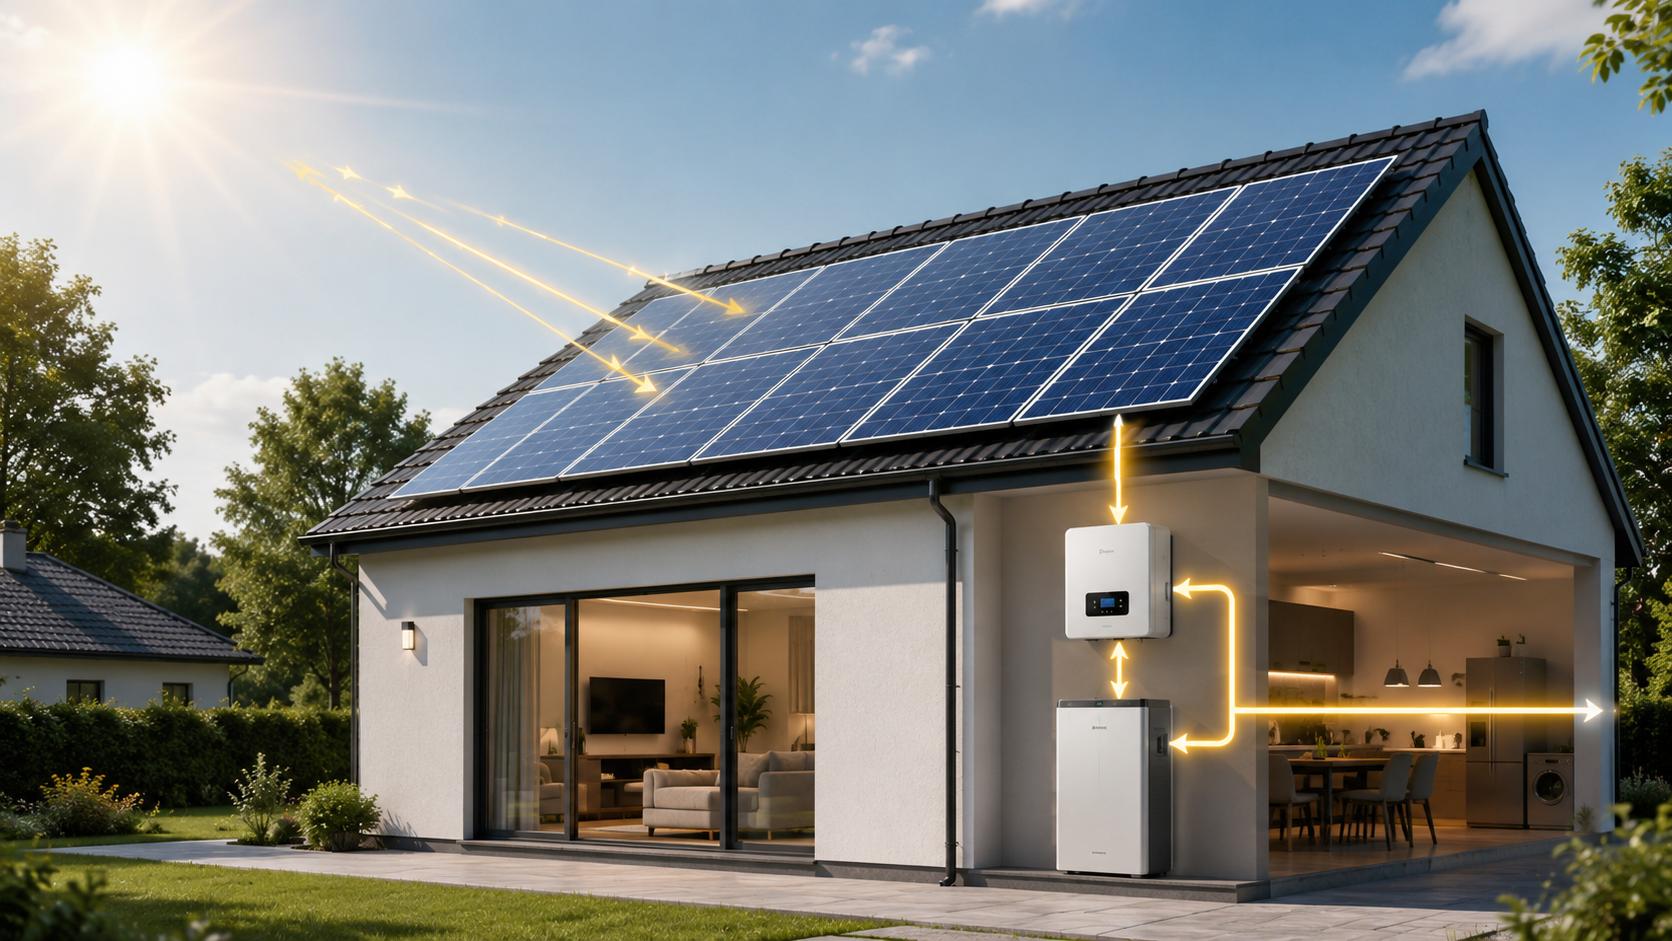
Românii care și-au instalat panouri fotovoltaice și livrează energie electrică în rețea vor beneficia de reguli noi privind compensarea energiei, plata surplusului și utilizarea banilor obținuți din energia produsă. Modificările au fost aprobate de Autoritatea Națională de Reglementare în Domeniul Energiei (ANRE) și aduc câteva avantaje importante pentru prosumatori, inclusiv posibilitatea de a folosi valoarea energiei livrate pentru achitarea facturilor aferente altor locuințe.
Noua metodologie, aprobată prin Ordinul ANRE nr. 67/2026 și publicată în Monitorul Oficial pe 13 noiembrie, înlocuiește vechile reguli și pune în aplicare prevederile Legii nr. 160/2026. Schimbările sunt importante într-un moment în care numărul românilor care produc energie electrică pentru propriul consum a crescut considerabil.
Potrivit datelor prezentate de ANRE, la sfârșitul lunii august 2026, România avea aproape 386.000 de prosumatori, cu o putere instalată de peste 4.280 MW.
Compensarea energiei se va face lunar
Una dintre cele mai importante modificări privește modul în care furnizorii calculează energia produsă și livrată în rețea de proprietarii de panouri fotovoltaice.
Începând cu energia livrată din 26 iulie 2026, compensarea se realizează lunar, prin compararea cantității de energie injectate în rețea cu cea consumată din rețea în aceeași lună, la același loc de consum.
Practic, furnizorul va compara cele două cantități și va compensa energia livrată în rețea în limita energiei consumate. Dacă un prosumator a injectat mai multă energie decât a preluat din rețea, diferența reprezintă surplusul care va fi valorificat conform noilor reguli.
Mecanismul se aplică și contractelor aflate deja în derulare, astfel că modificările nu îi vizează doar pe cei care devin prosumatori de acum înainte.
Surplusul de energie poate fi folosit pentru alte locuințe
O altă noutate importantă este introducerea mecanismului de alocare valorică între mai multe locuri de consum.
Astfel, un român care are panouri fotovoltaice instalate la o casă și produce mai multă energie decât consumă poate utiliza valoarea surplusului pentru plata facturilor de electricitate aferente altor locuințe pe care le deține.
Există însă o condiție importantă: locurile de consum trebuie să aparțină aceluiași prosumator și să se afle în portofoliul aceluiași furnizor de energie electrică.
De exemplu, o persoană care locuiește într-o casă dotată cu panouri fotovoltaice, dar deține și un apartament în altă localitate, va putea folosi valoarea energiei livrate în rețea pentru a reduce factura de electricitate a apartamentului, dacă ambele contracte sunt încheiate cu același furnizor.
Noua metodologie permite și rezervarea sumelor disponibile pentru plata unor facturi deja emise, dar care nu au ajuns încă la scadență.
Facturile la gaze naturale pot fi achitate din surplusul de energie
Pentru anumite categorii de prosumatori, modificările aduc și o facilitate suplimentară.
Persoanele fizice care au instalații de producere a energiei regenerabile cu o putere instalată de cel mult 27 kW la locul de consum pot opta pentru utilizarea valorii disponibile fie pentru plata facturilor de electricitate, fie pentru plata facturilor la gaze naturale, în condițiile prevăzute de metodologie.
Cele două destinații sunt alternative, iar opțiunea trebuie menținută pentru o perioadă de minimum 12 luni.
Este o modificare care poate fi avantajoasă mai ales pentru familiile care au investit în panouri fotovoltaice, dar continuă să aibă cheltuieli importante cu încălzirea locuinței pe timpul sezonului rece.
Ce se întâmplă cu banii pe care furnizorii îi datorează prosumatorilor
Noile reguli clarifică și situația sumelor acumulate din energia livrată în rețea și rămasă necompensată.
Pentru energia livrată până la 25 iulie 2026 inclusiv, furnizorii trebuie să păstreze o evidență distinctă a cantităților și valorilor reportate. Prosumatorii vor putea primi o situație detaliată, în care să fie precizate soldul inițial, sumele utilizate și valoarea rămasă de încasat.
Metodologia stabilește un termen de maximum 40 de zile lucrătoare de la intrarea sa în vigoare pentru plata acestor sume.
De asemenea, energia livrată în perioada 26 iulie – 12 noiembrie 2026 trebuie regularizată în termen de cel mult 40 de zile lucrătoare de la publicarea ordinului în Monitorul Oficial.
Prin urmare, cei care au acumulat sume de încasat de la furnizori ar trebui să urmărească modul în care acestea sunt evidențiate și achitate.
Mai puțină birocrație pentru proprietarii de panouri fotovoltaice
O altă prevedere simplifică obligațiile administrative pentru persoanele fizice care au instalații cu o putere de cel mult 27 kW la locul de consum.
Acești prosumatori nu mai au obligația să emită facturi pentru energia electrică livrată în rețea. Documentele necesare pentru achiziție și decontare vor fi întocmite de furnizorul de energie electrică.
În plus, operatorii de distribuție au obligația de a efectua lunar citirea cantităților de energie consumate din rețea și a celor livrate în rețea. În cazul în care apar probleme de comunicare cu un contor inteligent, datele trebuie recuperate prin mijloace tehnice alternative.
Ce trebuie să știe românii despre aplicarea noilor reguli
Furnizorii de energie electrică au obligația să își adapteze sistemele informatice și operaționale până la 31 decembrie 2026. ANRE precizează însă că acest termen nu reprezintă o amânare a drepturilor prosumatorilor, ci doar termenul-limită pentru finalizarea adaptărilor tehnice.
Noua metodologie stabilește și că mecanismul de compensare cantitativă pentru instalațiile cu puteri de cel mult 200 kW va continua până la 31 decembrie 2030. Începând cu 1 ianuarie 2031, energia livrată în rețea va putea fi valorificată prin mecanismul de regularizare financiară prevăzut de lege.
Pentru moment, noile prevederi aduc mai multă flexibilitate în folosirea energiei produse în gospodării și stabilesc reguli mai clare pentru relația dintre prosumatori și furnizorii de electricitate.
CELE MAI CITITE